
Miksi remontoidun asunnon ostaminen on fiksu valinta?
Julkisessa markkinassa oli myytävänä asunto, joka osoittaa hyvin asuntomarkkinassa esiintyvän tyypillisen hinnoitteluvirheen.
Asunnon velaton pyyntihinta oli reilu 40.000€ ja taloyhtiöön oli tehty hiljattain perinteinen linjasaneeraus. Asuntoon kohdistui remontista johtuen yhtiölainaa n. 30.000€, joten kauppahinta oli n. 10.000€. Asunnon hinta koostui siis suurelta osin vain remontin hinnasta.
Alueella on myös vastaavanlaisia taloyhtiöitä, joissa ei ole tehty vastaavia laajoja remontteja. Voisi kuvitella, että näiden asuntojen hinnat liikkuisivat n. 10.000€ paikkeilla, jos niihin on tulossa vastaava n. 30.000€ remontti lähitulevaisuudessa.
Markkina ei kuitenkaan toimi niin, vaan näiden remontoimattomien asuntojen hinnat ovat reilusti korkeammalla. Remontoimattoman taloyhtiön asunnon hinta saattaa olla esim. 25.000€. Hinnan päälle, kun laskee 30.000€ remontin, tulee asunnon hankintahinnaksi 55.000€ ja kaikki remontista koituva vaiva ja riski. Vastaavasti jo remontoidun asunnon saa 40.000€:lla eli huomattavasti paremmalla diilillä.
Tämän vuoksi lähtökohtaisesti onnistuneemman oston voi tehdä kohteesta, johon laajat remontit on jo tehty, koska taloyhtiöremonttien kustannukset eivät yleensä siirry asuntojen hintoihin likimainkaan täysimääräisesti. Remontin kustannukset menevät sen hetkisen omistajan piikkiin vahvasti.
Nämä asiat tulevat mieleen, jotka taas voisivat puoltaa edullisemman asunnon ostoa:
- Asunnon saa ostettua halvalla ja laskelmissa on huomioitu tulevat kustannukset
- Remontit eivät ole toteutumassa lähiaikoina tai niitä tehdään vaiheittain, mikäli se on mahdollista ja järkevää. Silloin sijoittaja pystyy nauttimaan todella kovasta vuokratuotosta vuosikausia ja voi saada sijoitetut rahat nopeasti takaisin, koska ostohinta on hyvin edullinen.
- Tarvittavat remontit saa edullisemmalla toteutustavalla. Kaikkiin kohteisiin ei välttämättä ole järkevää tehdä esim. kerralla perinteistä linjasaneerausta, vaan remontoida vaiheittain kylpyhuoneet, käyttövedet ja viemärit sukittamalla
- Kohteeseen ei ole tarkoitustakaan koskaan tehdä laajaa saneerausta, vaan taloyhtiötä pyritään pitämään pystyssä välttämättömillä korjauksilla niin pitkään kuin mahdollista. Jos asunnosta saa esim. 20% vuokratuoton ja tuottoja saa seuraavat 15 vuotta, niin tuossa ajassa asunnon hinnan ehtii saada takaisin jopa kolme kertaa.
Molemmat strategiat voivat siis olla toimivia. Hyvin edullinen ostohinta, korkeat vuokratuotot ja mehevä kassavirta ovat monille houkuttelevia tekijöitä, mutta yleensä samaan pakettiin kuuluu myös enemmän tai vähemmän korjausvelkaa, joka on huomioitava. Remontoidun asunnon ostaminen hyväkuntoisesta taloyhtiöstä on kuitenkin huomattavasti turvallisempi valinta.
Meillä on ollut jo vuosia omassa pitosalkussamme pääosin hyvin laajasti itse saneeraamiamme taloyhtiöitä, koska pidämme niitä hyvinä sijoituksina. Taloyhtiön korjausvelka on hyvin minimaalinen, koska kaikki suuret remontit on tehty kerralla kuntoon. Samalla asunnot on remontoitu lähes uudenveroisiksi, joten kohteita on hyvin helppo hallinnoida. Erinomaisessa kunnossa olevaan kohteeseen saa myös hyviä vuokralaisia. Vuokratuototkin ovat sen verran hyviä, että kassavirrat ovat positiivisia, vaikka korot olisivatkin vähän korkeammalla.
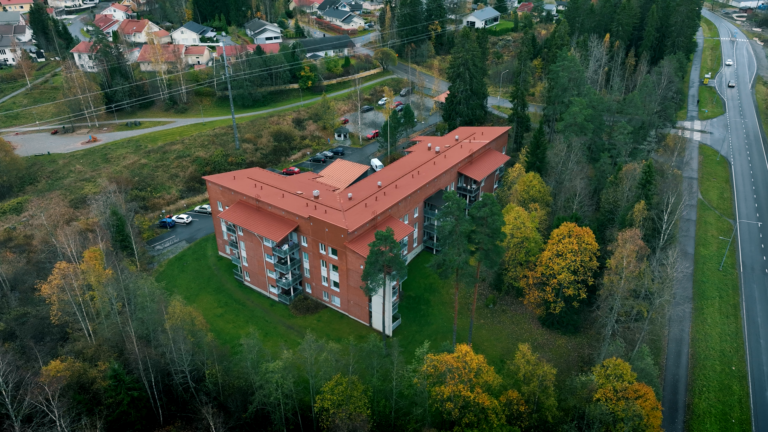
Meiltä on tulossa Oulusta myyntiin yksi tällainen saneerauskohde. Hyvin laajamittainen saneeraus on tullut maksamaan keskimäärin yhdelle asunnolle n. 60.000€. Myymme asuntoja n. 65.000 – 80.000€ hinnoilla eteenpäin, joten asunnon hinta koostuu siis pääosin vain tehdystä remontista eli on tulevalle omistajalle aivan erinomainen diili. Alueen halvimmat asunnot pyörivät n. 50.000€ myyntihinnoissa, joten on paljon järkevämpää ostaa asunto meidän lähes täysin remontoidusta kohteesta verrattuna julkisesti myynnissä oleviin edullisiin asuntoihin, joihin voi laskea useita kymmeniä tuhansia tuleviin korjauksiin asunnon myyntihinnan päälle. Remontoitu kohde on helppohoitoinen, huoleton ja tuottava pitkään.
Lue lisää täältä.
Mikä on euribor ja minne se on menossa? Euribor-ennuste aloittelevalle asuntosijoittajalle
Kun ostin ensimmäistä asuntoani 11 vuotta sitten, euribor oli minulle lähinnä sana, joka vilahti uutisissa ja pankin lainatarjouksessa. Nykyään ymmärrän, että se on yksi tärkeimmistä muuttujista asuntovelallisille. Ja nimenomaan muuttujista, koska euribor muuttuu päivittäin!

Uusi huoneenvuokralaki 1.10.2026 – Mitä vuokranantajan pitää tietää?
Tämän syksyn polttava puheenaihe on uusi huoneenvuokralaki, joka uudistettiin vastaamaan paremmin nykypäivän vaatimuksia ja käytäntöjä. Ei enää pakollista etanapostia tai turhaa hämmennystä muuttopäivän ajankohdasta. Uusi laki toki vaatii vuokrasopimuspohjan päivittämistä, mikä kannattaa tehdä pikimmiten. Lisäksi se sisältää uusia velvoitteita niin vuokranantajalle kuin vuokralaiselle. Ota tästä blogitekstistä talteen lista oleellisimmista muutoksista vuokrasopimukseen sekä kätevä taulukko, josta näet ensisilmäyksellä, kuinka toimia missäkin tilanteessa uuden ja vanhan sopimuksen mukaan.
Näin löydät hyvän vuokralaisen – asuntosijoittajan käytännön opas
Itseäni asuntosijoittajana pelottaa eniten vuokralaisriski, joka lopulta voi tehdä kannattavasta sijoituksesta kannattamattoman. Siksi vuokralaisen valinta on mielestäni koko sijoituksen tärkein yksittäinen päätös. Myyntihintaa ja lainan kustannuksia hinkkaamalla saa toki numerot toimimaan hitusen paremmin, mutta koko homman edellytyksenä on vuokratulo ja asunnon kunnossa pysyminen, jotka riippuvat täysin yhdestä tekijästä – vuokralaisesta.
“Mitä jos vuokralainen hajottaa koko kämpän?”ja muut asuntosijoittajalta usein kysytyt kysymykset.
Asuntosijoittamiseen liittyy enemmän ennakkoluuloja kuin moneen muuhun sijoitusmuotoon. Olen kuullut väittämiä toisten kustannuksella rikastumisesta, liian riskialttiista hommasta, asiasta, joka ei edes kunnolla ole sijoittamista, jos ostaa velalla. On sinänsä mielenkiintoista, että yleisimmät kysymykset kumpuavat aivan eri ääripäistä: toisissa oletuksena on helppo rikastuminen, kun taas toiset ovat huolissaan liiasta riskistä ja toiminnan kannattamattomuudesta.
LIITY ASUNTOSIJOITTAJIEN SÄHKÖPOSTILISTALLE JA SAAT ENSIMMÄISENÄ TIEDON UUSISTA SIJOITUSKOHTEISTA!
Liity postituslistalleLiittymällä joukkoon mukaan saat:
- Ensimmäisenä tiedon uusista kohteistamme
- Työkalut ja oppaat ilmaiseksi käyttöösi
- Tiedon uusista artikkeleista suoraan sähköpostiisi